01
La primera operación no garantiza la segunda.
Una conversión o una remesa aislada no es una relación. La adquisición ya está pagada. La recurrencia no llega.
UIN convierte cada operación en la siguiente acción. Repetir un envío, volver a cambiar divisas, pagar la cuota a tiempo, sumar un producto. Dentro de tu app, con tu stack actual.
 EventoPrimera conversiónUSD → MXNSiguiente acciónSeguimiento de cotización
 EventoSin operar en60 díasSiguiente mejor acciónRecorrido de reactivación
Se registran, cambian divisas o envían una remesa. Y la próxima operación la hacen en otra plataforma. La batalla ya no es adquirir usuario, es que te sigan eligiendo.
01
Una conversión o una remesa aislada no es una relación. La adquisición ya está pagada. La recurrencia no llega.
02
Comparar costos toma segundos. Sin un motivo para volver, cada operación hay que ganarla de nuevo.
03
Pagos de servicios, tarjetas, QR, FX. Tenerlos disponibles no significa que se usen.
04
Subsidiar cada pago sostiene el volumen mientras dura el presupuesto. Después, el usuario se va.
01
Convertí primeras operaciones en recorridos de uso recurrente.
02
Recurrencia en cambio de divisas y transferencias internacionales, y el siguiente producto en el momento justo.
03
Reactivá usuarios inactivos y construí relaciones que no dependan solo de promociones.
Acompañá desde la primera conversión hasta nuevas operaciones, la wallet multidivisa y el seguimiento de cotizaciones, según el historial y las monedas de cada usuario.
Ejemplos:
primera conversión USD → MXN y sin operar en 30 días → seguimiento de cotización y recordatorio de la próxima operación
usuario con 3 conversiones al mes → adopción de la wallet multidivisa
Tu próxima conversión
 Primera conversión USD → MXN
 Completa
 Seguí la cotización USD/MXNActivá el seguimiento
 Abrí tu cuenta multidivisaDisponible para vos
Cambiar divisas
Acompañá la primera remesa, facilitá los envíos repetidos y la reutilización de destinatarios, y promové nuevos corredores o métodos de recepción.
Ejemplos:
primera remesa a México → guardar destinatario y repetir en un toque
freelancer que cobra desde el exterior → recorrido de cobros recurrentes
Enviá de nuevo
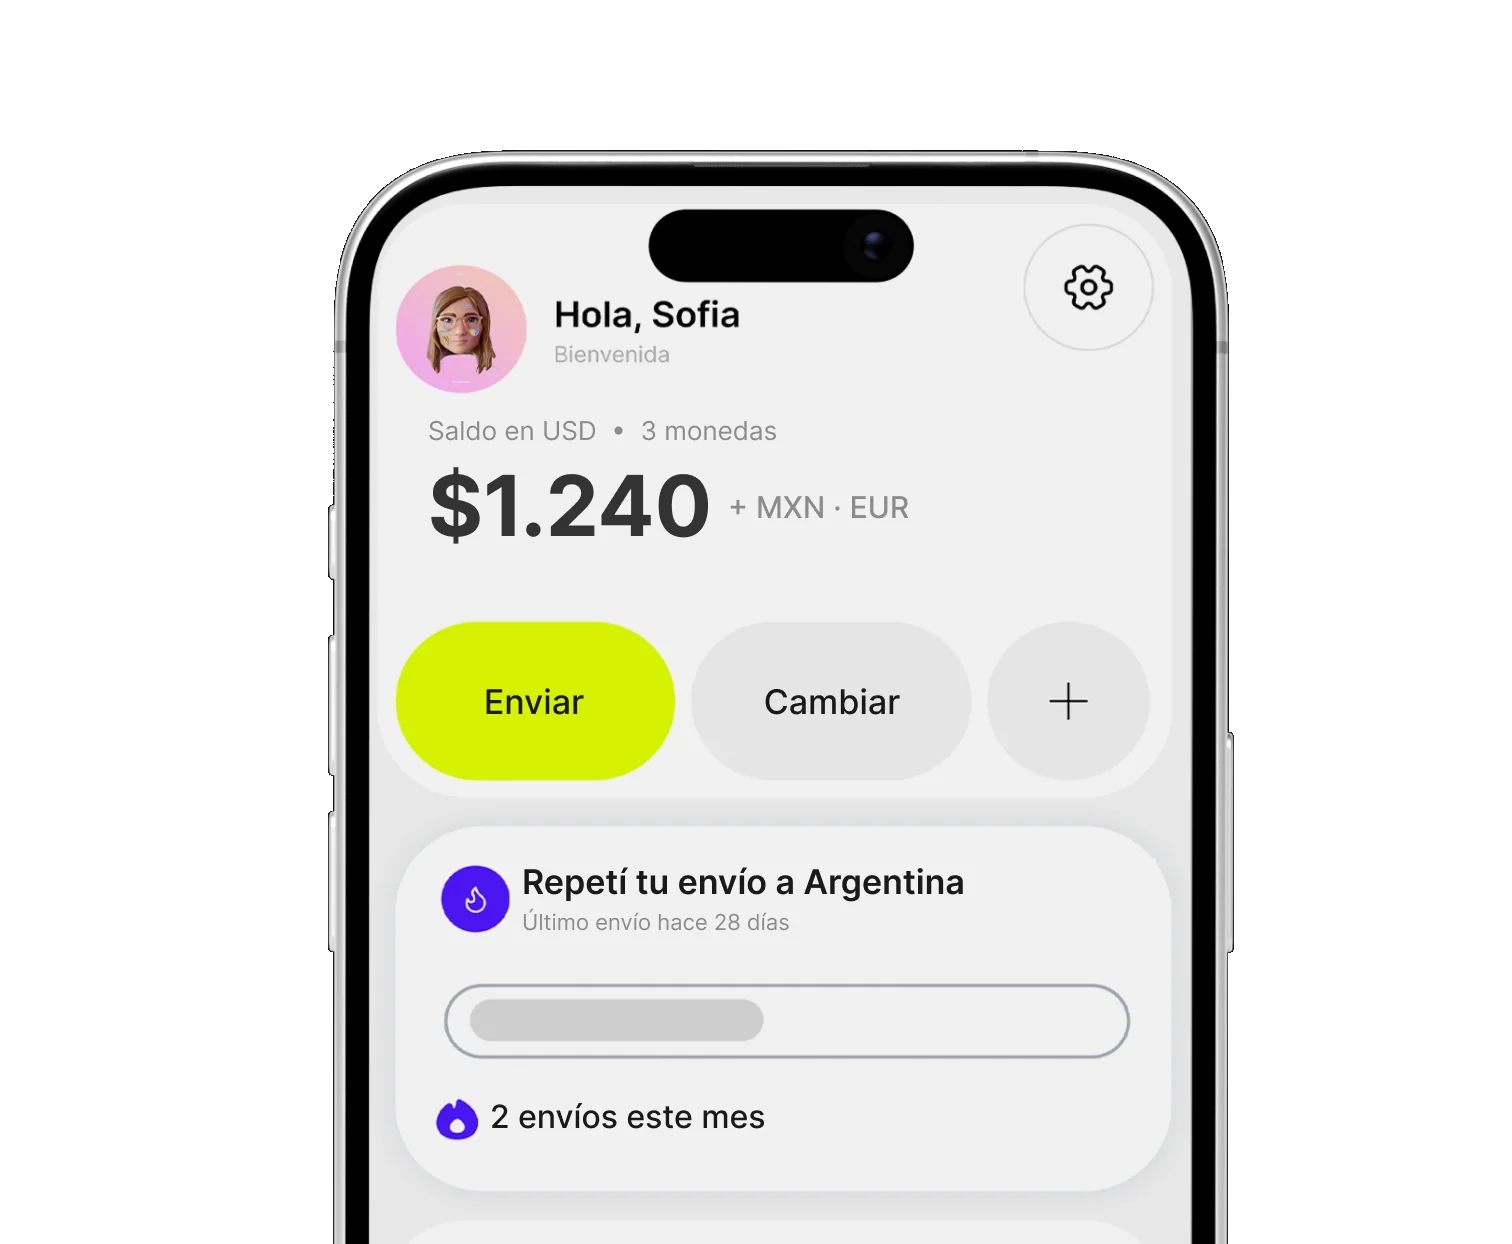
Mamá · Ciudad de MéxicoÚltimo envío hace 28 días Destinatario guardadoListo2 envíos este mesRacha de 3 meses
Repetir envío
BNPL y microcréditos: calendario de cuotas claro, recordatorios, débito automático y pago puntual. Siempre dentro de tus reglas de elegibilidad y riesgo.
Ejemplos:
cuota BNPL que vence en 3 días → recordatorio y adhesión al pago automático
microcrédito con 3 cuotas a tiempo → elegibilidad para el siguiente, según tu política de riesgo
Tus cuotas al día
Pago automáticoActivadoCuota 2 de 4 · vence en 3 díasRecordatorio activo Historial de pago puntual2 de 3 cuotas a tiempo
Pagar cuota
Tarjetas prepagas y QR: de la primera transacción a la preferencia habitual, con misiones de descubrimiento y desafíos de frecuencia, sin subsidiar cada pago.
Ejemplos:
tarjeta prepaga activada y sin compras en 14 días → primera compra guiada
sin pagos QR en 90 días → 3 pagos con QR en 14 días
comprador frecuente en una categoría → descubrimiento de nuevos comercios
Desafío QR
 Pagá 3 veces con QR esta semana1 de 3 · racha de 2 semanasPrimera compra con tu prepagaCompleta
Pagar con QR
Pagos de servicios, pagos recurrentes, recargas y nuevas soluciones en un mismo recorrido: cada funcionalidad adoptada es un motivo más para volver.
Ejemplos:
usuario que solo recibe transferencias → primer pago de servicios desde la wallet
usuario inactivo → reactivación según el último producto que usó
Elegí tu próximo paso
Pagar serviciosTu factura de luz vence pronto Pagos recurrentesConfiguralos una vezRecargasDesde tu billetera
Ver opciones
No se trata de empujar cualquier transacción. Se trata de que la siguiente operación relevante sea más natural.
1.
UIN se integra por API a tus sistemas y recibe los eventos habilitados: cambio de divisas, transferencias, pagos, crédito y uso de productos.
2.
Behavior OS identifica la oportunidad y configura la mecánica: misiones, rachas, triggers, progresión o recorridos personalizados.
3.
Cada usuario recibe una experiencia contextual en tu app o tus canales, diseñada alrededor de una acción concreta.
4.
Medí el impacto en recurrencia, usuarios transaccionales activos, adopción de productos, retención y lifetime value.
↺ Cada resultado vuelve al inicio y alimenta la siguiente decisión.
Segunda conversión,wallet multidivisa,seguimiento de cotización.
Envíos repetidos,destinatariosfrecuentes, corredores.
Primer pago de servicios,pagos recurrentes,usuarios que vuelven.
Calendario de cuotas,pago puntual y débitoautomático.
Primera y segundacompra, tarjetasinactivas, comercios.
No. UIN es una capa de orquestación sobre tu infraestructura financiera: se conecta por API y recibe eventos. Wallet, pagos, FX, crédito y compliance siguen como están.
Solo los eventos que habilites: conversiones, transferencias, pagos, crédito y uso de productos. Qué datos viajan y cómo se tratan se acuerda en la integración.
No. Tu fintech procesa el cambio, envía la remesa y administra el crédito. UIN orquesta experiencias sobre eventos permitidos.
Todo corre dentro de tus reglas de elegibilidad, riesgo y otorgamiento. ESE complementa tu política de riesgo; no la reemplaza.
No. Misiones, rachas y progresión funcionan sin gasto incremental; los incentivos se usan solo donde mueven el comportamiento.
Cada campaña se mide contra un grupo de control: conversión de primera a segunda transacción, repeat rate, volumen y retención a 30/60/90 días.
Transformá cada conversión, transferencia y pago en una relación más activa. ¿Qué comportamiento de tus usuarios querés cambiar en los próximos 90 días?